Ekonomi, skatt och avtal
Förmånsbil: vem betalar tvätten?
Det är arbetsgivaren och bilpolicyn som avgör vem som betalar tvätten av en förmånsbil. Enligt Skatteverkets allmänna råd bör förmånsvärdet inte sänkas om föraren själv betalar mindre underhåll som biltvätt, så en förare som betalar tvätten ur egen ficka får ingen skattelättnad för det.
Av Aggelos Sakellaridis, Vice VD och delägare · · 5 min läsning
Förmånsbil: vem betalar tvätt enligt reglerna?
Skatteverket reglerar inte vem som ska betala tvätten. Det är en fråga för avtalet mellan arbetsgivaren och den anställde, oftast i bilpolicyn. Det Skatteverket däremot har uttalat sig om är hur betalningen påverkar förmånsvärdet. Det svaret styr i praktiken vad som är rimligt att skriva i policyn.
Grunden finns på Skatteverkets sida Bilar och bilförmån: när en anställd använder arbetsgivarens bil privat är det en förmån som oftast är skattepliktig. Samma regler gäller oavsett om arbetsgivaren äger eller leasar bilen.
Vad de allmänna råden säger om biltvätt
I Skatteverkets allmänna råd om värdering av bilförmån står att förmånsvärdet inte bör minskas på grund av betalning avseende mindre utgifter för underhåll, såsom för biltvätt. Samma sak gäller enligt råden för till exempel garage och parkering. Skrivningen finns i de allmänna råd som gäller i dag, SKV A 2022:37, som tillämpas från och med beskattningsåret 2023. Samma skrivning fanns i tidigare års råd, till exempel SKV A 2016:31.
För föraren betyder det att egna utlägg för tvätt inte sänker den skatt hen betalar för förmånen. Ett rimligt sätt att läsa rådet är att tvätt räknas till de kostnader som förmånsvärdet redan ska täcka. Arbetsgivaren skulle då normalt kunna betala tvätten utan att det blir en ny förmån. Det är vår tolkning. Vi har inte hittat ett besked från Skatteverket som säger det uttryckligen. Råden handlar bara om vad förarens egen betalning betyder för förmånsvärdet. Kontrollera Skatteverkets rättsliga vägledning om bilförmån eller fråga er redovisningskonsult innan ni skriver in det i policyn.
Drivmedel är en egen förmån
Tvätt och drivmedel hanteras olika. Betalar arbetsgivaren drivmedel för privata resor med förmånsbilen är det en separat skattepliktig förmån, som för en förmånsbil värderas till marknadsvärdet gånger 1,2. Det framgår av Skatteverkets sida om drivmedelsförmån. Ett tankkort som också kan användas i en tvätthall bör därför ha tydliga regler, så att det går att skilja på tvätt och bränsle i redovisningen.
När privat körning är ringa eller begränsad
Alla bilar som en anställd ibland tar hem är inte förmånsbilar. Privat användning i ringa omfattning ger ingen bilförmån. Enligt FAR:s genomgång av bilförmån och Skatteverkets sida om trängselskatt vid privat körning med förmånsbil är gränsen högst 10 tillfällen och högst 100 mil per år. Det räcker att en av gränserna överskrids för att det ska bli en förmån. En körjournal behövs normalt för att kunna visa att gränsen inte har passerats.
För servicebilar och lätta lastbilar där den privata användningen är begränsad kan förmånsvärdet i vissa fall justeras om det finns synnerliga skäl. Reglerna finns i 61 kap. 18 § och följande paragrafer i inkomstskattelagen och Skatteverket beslutar om justering efter begäran. Det beskrivs i Skatteverkets meddelande SKV M 2017:16, som gällde beskattningsåret 2018. Det ändrar inte tvättfrågan, men det påverkar vilka bilar policyn behöver gälla för.
Tre vanliga sätt att lösa betalningen
I de bilpolicyer vi ser förekommer i stort sett tre upplägg. Inget av dem är rätt för alla. Valet påverkar framför allt hur mycket administration det blir och hur väl bilarna sköts.
| Upplägg | Så fungerar det | Att tänka på |
|---|---|---|
| Arbetsgivaren betalar via avtal | Tvätten beställs och faktureras företaget direkt | Lite administration för föraren. Kontrollera skattefrågan med konsult. |
| Föraren betalar själv | Föraren tvättar när hen vill och står för kostnaden | Sänker inte förmånsvärdet enligt de allmänna råden. Risk att bilen tvättas sällan. |
| Utlägg som ersätts | Föraren betalar och lämnar kvitto | Kräver kvittohantering och en tydlig gräns för vad som ersätts. |
Det första upplägget är det enklaste att följa upp, eftersom alla tvättar syns på samma faktura. Det andra lägger både kostnad och ansvar på föraren. Det kan fungera för en enstaka bil men blir svårt att styra i en större bilpark, särskilt om bilarna är leasade och ska lämnas tillbaka i gott skick. Det tredje är vanligt men ger mest pappersarbete för ekonomiavdelningen.
Skriv in tvätten i bilpolicyn
När det är oklart vem som betalar blir det ofta så att ingen tvättar, eller att föraren betalar själv och sedan vill ha ersättning. En kort skrivning i bilpolicyn löser det. Punkterna nedan är de vi brukar se behov av:
- Vem betalar: arbetsgivaren, föraren eller en fördelning, till exempel att arbetsgivaren betalar ett visst antal tvättar per månad.
- Hur ofta: en lägsta nivå, gärna tätare på vintern. Se hur ofta bilen ska tvättas.
- Hur tvätten beställs: via företagets avtal eller med eget kort och kvitto.
- Insidan: vem som ansvarar för invändig rengöring samt vad som gäller för husdjur och rökning.
- Utlägg: hur föraren får ersättning om hen betalar själv. Skriv gärna ut att utlägget inte sänker förmånsvärdet.
- Vid återlämning: vem som står för rengöring och eventuella avgifter när en leasad förmånsbil lämnas tillbaka.
Den sista punkten blir ofta glömd. Leasingbolag som Ayvens skriver i sina villkor för återlämning att bilen ska vara ren både utvändigt och invändigt. Avgifter för smuts eller skador kan bli en tvistefråga mellan arbetsgivaren och föraren. Läs mer i återlämning av leasingbil.
Om moms och avdrag för tvätten kan dras av hos arbetsgivaren är en separat fråga som beror på bilens ägande och användning. Den går vi igenom i är biltvätt avdragsgillt. Den totala kostnaden per bil finns i vad kostar biltvätt för företag.
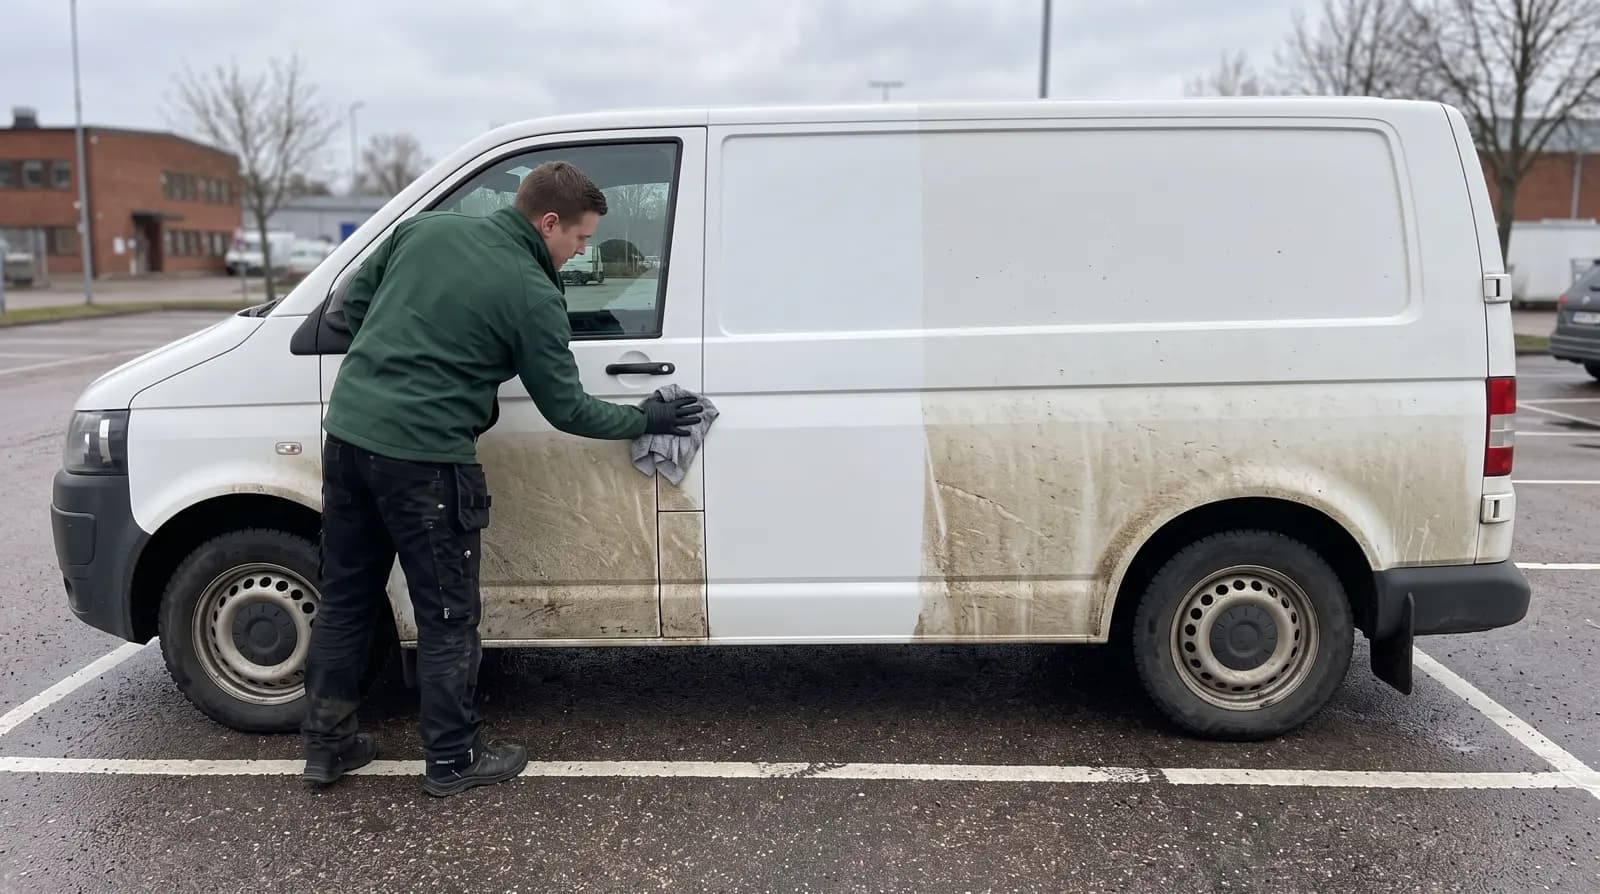
Många av bilarna vi tvättar är förmånsbilar som står på arbetsplatsen under dagen. När tvätten sker där och faktureras företaget en gång i månaden behöver föraren varken lägga ut pengar eller köra iväg. Hur det fungerar praktiskt beskriver vi under så fungerar det.
Källor
- Skatteverket: Bilar och bilförmån
- Skatteverkets allmänna råd SKV A 2016:31, beskattningsåret 2017 (via FAR Online)
- Skatteverkets allmänna råd SKV A 2022:37 om värdering av bilförmån (fr.o.m. beskattningsåret 2023)
- Skatteverket: Drivmedelsförmån
- Skatteverkets meddelande SKV M 2017:16 om värdering av bilförmån 2018 (via FAR Online)
- Ayvens: Återlämna din bil
- FAR Online: Rätt lön, bilförmån
- Skatteverket: Trängselskatt vid privat körning med förmånsbil
Regler och belopp kan ändras. Kontrollera alltid hos myndigheten eller er kommun innan ni fattar beslut.